分析人士表示,随美高梅度假村国际的收购计划告吹,投资者至今仍然不愿为公司的日本综合度假村项目给予任何估值。
自消息公布由 Barry Diller 旗下 People Inc 于 6 月提出的收购建议宣告失败后,美高梅度假村国际股价在 24 小时内急跌。不过行业分析员指出,公司现时股价低于 34 美元,对比数个月前高逾 50 美元的高位,对于一间持有拉斯维加斯、美国地区市场及澳门优质资产的企业而言,这个估值属于「大幅折让」。
分析员于周四发布多份研究报告,同时提及公司耗资 100 亿美元的大阪美高梅综合度假村项目,并指投资者至今仍然坚持,在美高梅股价之中完全没有反映该项目的任何价值。麦格理分析员 Chad Beynon 表示,单单是美高梅大阪项目本身,每股应可值 4 至 8 美元。
Beynon 认为,这宗收购交易告吹,People Inc 原本提出以每股 48.30 美元收购其尚未持有的全部股份,背后原因很大机会是融资安排複杂,而非美高梅本身的内在价值出现变化。现时股价反映,美高梅度假村的估值仅为其 2026 年预计 EBITDA 的 3.7 倍。这位分析员称:「我们认为,一间持有拉斯维加斯大道顶级资产,以及业界一流地区资产组合的公司,现价属于极大折让。」
他补充:「从基本因素看,长远走势仍然稳健。美高梅透过团体客及会展业务,减低拉斯维加斯业务的季节性波动;澳门业务持续扩大市场份额,地区赌场营运亦属博彩业最强资产组合之一。美高梅数码业务的营运槓桿亦持续改善,盈利能力越趋明显。」
「我们亦相信,投资者仍然极度低估美高梅大阪综合度假村项目的价值。」
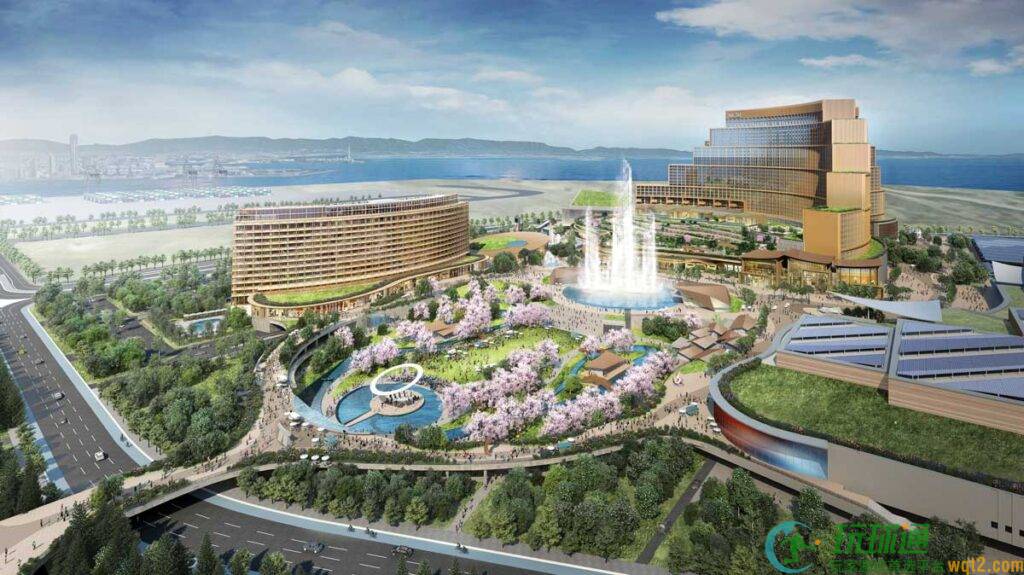 美高梅大阪综合度假村构想图
摩根大通分析员 Daniel Politzer、Samuel Nielson 及 Michael Hirshsh 在另一份报告则提到:「虽然距离项目开业(预计 2030 年)尚早,暂时不宜过度憧憬日本市场,但我们预期未来数年,这个项目会成为投资论述的核心部分;我们相信这项价值亦是 People Inc 投资逻辑,以及特别委员会尽职调查的重点。」
该投行补充,交易告吹的另一个可能原因,是市场波动下投资者却步,不愿意按协定价格承担包销责任。
利好方面,当剩余的禁止交易期完结后,美高梅可恢复股份回购。现时每股 34 美元的估值,为股份回购缔造难得机会。